 Le Garage du Volant
Cession de véhicules d'occasion : que dit la loi sur le nombre de ventes par an ?
Publié le · Administratif
Revendre une voiture entre particuliers est une pratique courante en France, où le marché de l'occasion représente une part considérable des transactions automobiles. Mais à partir de combien de cessions par an un simple particulier risque-t-il d'être considéré comme un professionnel aux yeux de la loi ? La question mérite d'être posée avec précision, car les enjeux fiscaux et juridiques peuvent être significatifs.
Le récap
- Le droit français ne fixe pas de limite légale précise sur le nombre de véhicules qu'un particulier peut vendre par an.
- L'administration fiscale surveille les ventes répétées, organisées et lucratives, le seuil de 5 à 7 ventes annuelles étant souvent considéré comme une limite de vigilance.
- Le fisc identifie une activité professionnelle non déclarée en examinant des critères comme la fréquence des ventes, la réalisation systématique de plus-values et l'absence d'utilisation personnelle des véhicules.
- Une requalification en professionnel expose le vendeur à des obligations sociales, fiscales et à l'application de la garantie légale de conformité.
- Toute cession entre particuliers impose obligatoirement la remise d'un certificat de situation administrative, d'un certificat de cession et d'une carte grise barrée.
- Les véhicules de plus de quatre ans doivent faire l'objet d'un contrôle technique valide de moins de six mois lors de la transaction pour protéger l'acheteur.
Cadre légal de la revente auto pour un particulier
Seuil toléré et appréciation de l'administration fiscale
Il n'existe, en droit français, aucun texte fixant un nombre exact de véhicules d'occasion qu'un particulier serait autorisé à vendre chaque année. L'administration fiscale n'a pas posé de chiffre magique dans le Code général des impôts. Toutefois, une limite non officielle de 5 à 7 ventes par an est généralement évoquée comme seuil au-delà duquel le risque de requalification en activité professionnelle devient réel. Ce repère, bien que non contraignant sur le plan légal, oriente la pratique et la vigilance des services fiscaux.
En pratique, dépasser ce seuil de façon régulière attire l'attention de l'administration, qui peut alors examiner la nature réelle de l'activité. L'enjeu n'est pas uniquement le nombre de transactions, mais surtout leur caractère répété, organisé et lucratif. Un particulier qui revend ponctuellement des véhicules ayant appartenu à sa famille ou à lui-même reste dans un cadre privé ; celui qui achète pour revendre avec marge sort de ce cadre.
Critères de distinction entre usage privé et activité professionnelle
Pour trancher entre vente privée et activité commerciale, l'administration fiscale s'appuie sur un faisceau d'indices. La fréquence des cessions sur une même année constitue le premier signal, mais d'autres éléments entrent en ligne de compte : le délai très court entre l'achat et la revente d'un véhicule, la réalisation systématique d'une plus-value, le recours à des annonces en ligne régulières, ou encore l'absence d'utilisation personnelle du véhicule entre les deux transactions. Dès lors que plusieurs de ces critères se cumulent, le fisc peut considérer que la personne exerce une activité de marchand de véhicules sans l'avoir déclarée.
Cette requalification n'est pas anodine : elle entraîne des obligations sociales et fiscales importantes, applicables aux professionnels du secteur automobile. Par contraste, le marché de l'occasion en France est extrêmement dynamique (plus de 7 millions de voitures changent de propriétaire chaque année) ce qui explique que l'administration soit attentive aux dérives.
Formalités obligatoires lors de chaque transaction
Documents indispensables comme le certificat de situation administrative
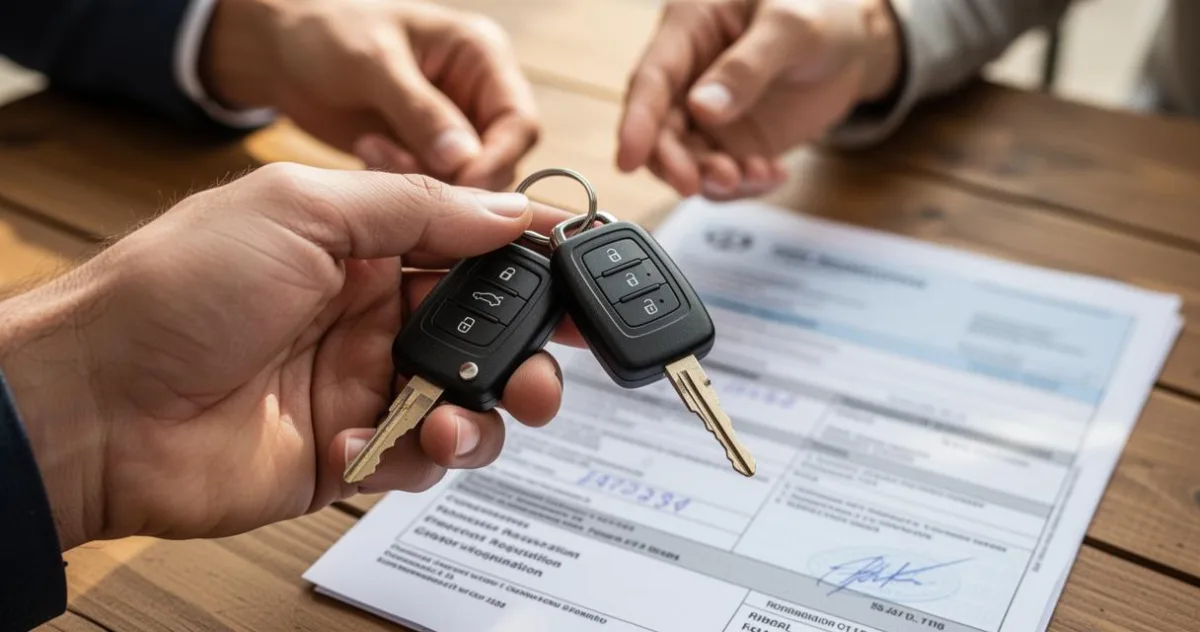
Quelle que soit la fréquence des ventes, chaque cession de véhicule impose au vendeur de réunir un ensemble de documents précis. Le certificat de situation administrative, aussi appelé certificat de non-gage, est l'un des plus importants : il atteste que le véhicule n'est pas gagé et qu'aucune opposition au transfert du certificat d'immatriculation n'est en cours. Ce document doit être daté de moins de 15 jours au moment de la vente et remis obligatoirement à l'acheteur.
À ces pièces s'ajoutent le certificat de cession, qui officialise le transfert de propriété entre le vendeur et l'acheteur, ainsi que la carte grise barrée avec la mention « vendu le » accompagnée de la date et de la signature du vendeur. L'acheteur dispose ensuite d'un délai réglementaire pour procéder à la nouvelle immatriculation auprès de l'Agence nationale des titres sécurisés. L'ensemble de ces formalités s'applique indifféremment à toute cession entre particuliers, qu'il s'agisse d'une première vente dans l'année ou de la cinquième.
Obligation du contrôle technique valide pour l'acheteur
Parmi les obligations du vendeur particulier figure également la fourniture d'un contrôle technique valide, dès lors que le véhicule a plus de quatre ans. Ce document ne doit pas dater de plus de six mois au moment de la transaction, et de plus de deux mois si une contre-visite a été prescrite. Cette exigence protège l'acheteur en lui garantissant un état mécanique minimal vérifié par un organisme agréé.
Un vendeur qui omet de fournir ce document s'expose à des recours de la part de l'acheteur, et cette négligence peut être interprétée comme un manquement à l'obligation d'information. Il est donc fortement recommandé de vérifier la validité du contrôle technique avant toute mise en vente, et d'en conserver une copie dans le dossier de cession.
Risques encourus en cas d'activité commerciale non déclarée
Sanctions fiscales et requalification des revenus de la vente
Lorsque l'administration fiscale requalifie une série de ventes en activité professionnelle non déclarée, les conséquences financières peuvent être lourdes. Les revenus tirés de ces transactions sont alors considérés comme des bénéfices commerciaux et soumis à l'impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux. Des cotisations sociales peuvent également être réclamées, avec application de majorations et pénalités pour non-déclaration.
À titre de repère, un auto-entrepreneur dans le secteur du commerce peut exercer légalement jusqu'à un certain plafond de chiffre d'affaires annuel, fixé à 188 700 euros en 2025 pour les activités d'achat-revente. Cette voie permet de régulariser une situation tout en conservant un cadre simplifié, mais elle suppose une déclaration préalable d'activité et le respect des règles comptables associées.
Absence de garantie légale de conformité pour les particuliers
L'un des avantages que conserve le vendeur particulier (à condition de rester dans ce statut) est l'absence d'obligation de garantie légale de conformité. Cette garantie, qui court sur deux ans pour tout professionnel, ne s'applique pas aux transactions entre particuliers. L'acheteur qui s'adresse à un particulier ne peut donc pas invoquer ce dispositif en cas de défaut apparu après la vente, sauf à démontrer que le vendeur connaissait le vice et l'a dissimulé intentionnellement, ce qui relève de la garantie des vices cachés.
En revanche, si la personne est requalifiée en professionnel, cette protection bénéficie automatiquement à l'acheteur et crée une responsabilité importante pour le vendeur. C'est l'une des raisons pour lesquelles il est essentiel de respecter les limites du cadre privé lors de chaque vente de voiture d'occasion. Le marché de l'auto d'occasion reste accessible à tous, à condition de respecter les règles qui encadrent chaque type d'acteur.